تأسیس باشگاه بدنسازی برای بسیاری از سرمایهگذاران با محاسبه قیمت ملک، اجاره سالن، خرید تجهیزات ورزشی و هزینه دکوراسیون آغاز میشود. اما این موارد تنها بخشی از سرمایه موردنیاز هستند.
در عمل، هزینههایی وجود دارند که ممکن است در برآورد اولیه فراموش شوند یا پس از افتتاح، بهتدریج سود مجموعه را کاهش دهند.
هزینه آمادهسازی زیرساخت، تهویه، حمل تجهیزات، آموزش کارکنان و سرمایه در گردش از جمله مواردی هستند که پیش از افتتاح اهمیت دارند. پس از آغاز فعالیت نیز هزینه تعمیرات، مصرف انرژی، حقوق، بازاریابی، افت عضویت، خطاهای مالی و ظرفیت استفادهنشده میتوانند بر عملکرد اقتصادی باشگاه تأثیر بگذارند.
شناخت هزینههای پنهان تأسیس و اداره باشگاه بدنسازی به سرمایهگذار کمک میکند بودجه واقعیتری تهیه کند و مدیر مجموعه نیز بتواند هزینههای جاری و عوامل کاهش سود را بهتر کنترل کند.
در این مقاله، ۲۵ هزینه و عامل اقتصادی مهم را در دو بخش بررسی میکنیم: هزینههای قبل از افتتاح و هزینههای پس از شروع فعالیت.
توجه درباره اعداد
تمام اعداد مالی این مقاله تقریبی، فرضی و صرفاً آموزشی هستند. این مبالغ، قیمت قطعی یا میانگین رسمی هزینههای باشگاهداری در ایران نیستند.
هزینه واقعی به شهر، موقعیت ملک، متراژ، شرایط ساختمان، کیفیت تجهیزات، ظرفیت مجموعه، زمان خرید و شرایط اقتصادی بستگی دارد.
همچنین باید میان هزینه پرداختشده، سرمایه در گردش، هزینه فرصت و درآمد محققنشده تفاوت گذاشت. راهنمای برآورد هزینه شروع کسبوکار SBA نیز هزینه آغاز، دارایی و نقدینگی اولیه را جداگانه بررسی میکند؛ ارقام و مقررات آن به ایران تعمیمپذیر نیست.
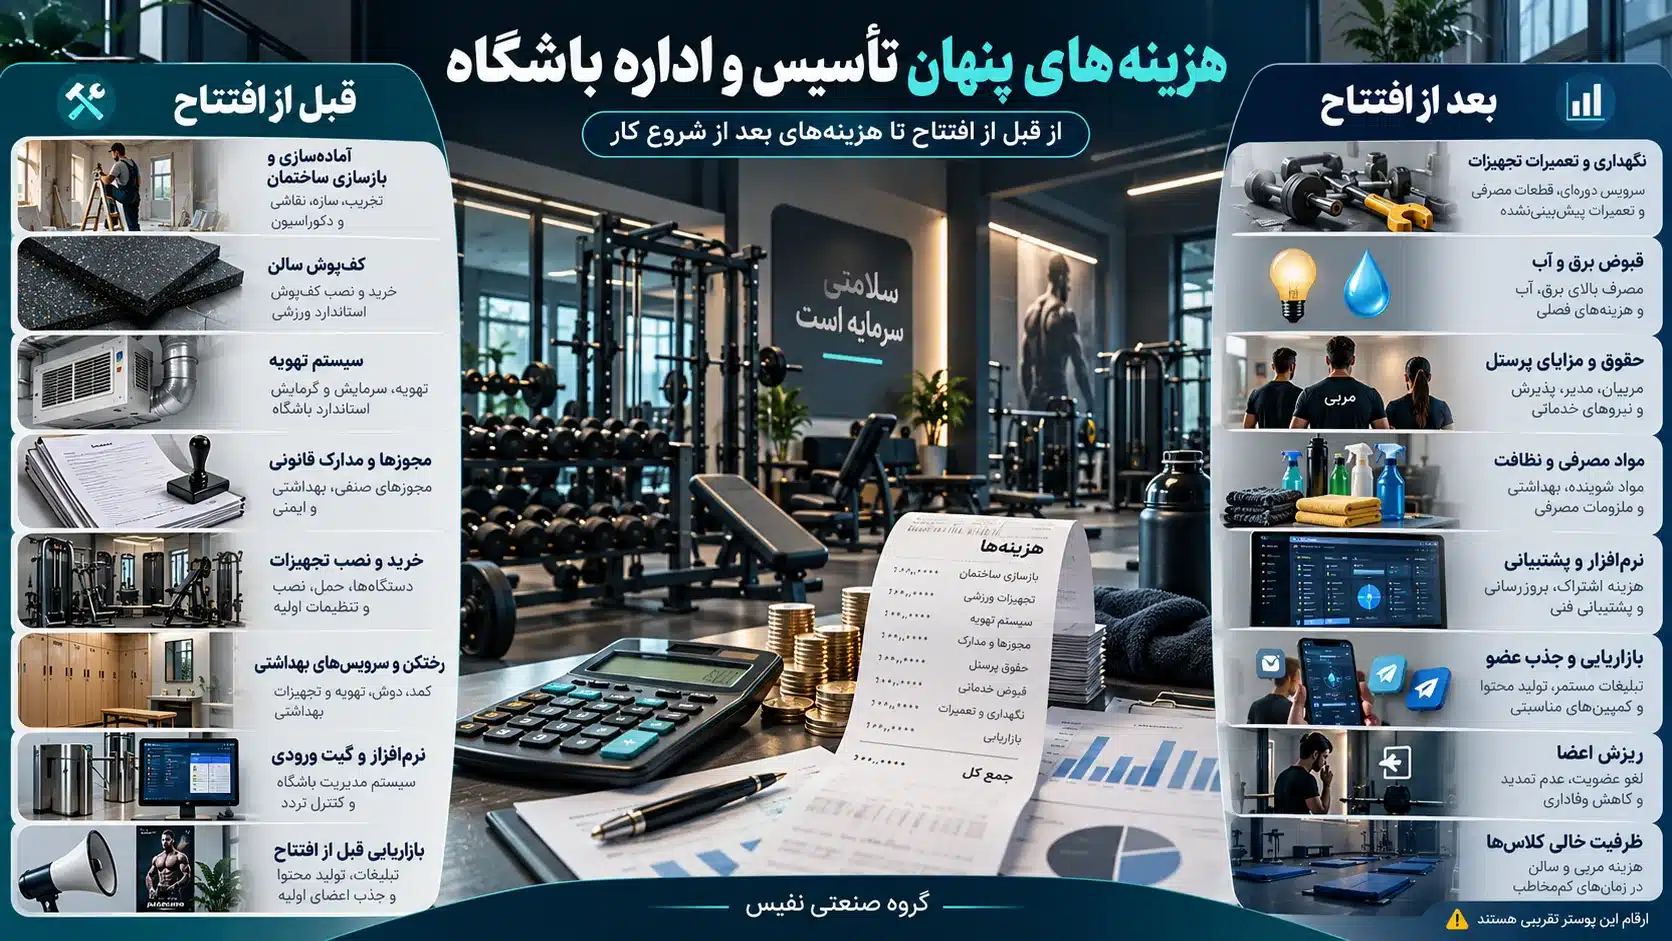
بخش اول: ۱۰ هزینه پنهان قبل از افتتاح باشگاه
۱. هزینه انتخاب و آمادهسازی ملک
هزینه ملک تنها اجاره یا خرید آن نیست. ممکن است فضای انتخابشده به تغییرات ساختمانی، اصلاح تأسیسات، آمادهسازی دیوارها، سرویسهای بهداشتی، ورودی و مسیرهای داخلی نیاز داشته باشد.
گاهی ساختمانی از نظر قیمت اجاره مناسب است، اما هزینه آمادهسازی آن بخش بزرگی از صرفهجویی اولیه را از بین میبرد.
قبل از قرارداد، باید وضعیت فنی ساختمان، محدودیتهای قانونی استفاده، امکان نصب تجهیزات، دسترسی و ظرفیت تأسیسات بررسی شود.
پیشنهاد: پیش از اجاره یا خرید، یک بازدید فنی و برآورد مکتوب از اصلاحات ضروری تهیه کنید.
۲. کفپوش، زیرسازی و کنترل صدا و لرزش
خرید کفپوش مناسب تنها بخشی از هزینه آمادهسازی سالن است.
ممکن است زیرسازی کف، اصلاح اختلاف سطح، تقویت بعضی بخشها و کنترل انتقال صدا و لرزش نیز ضروری باشد.
این موضوع بهویژه در ساختمانهای چندطبقه یا مجموعههایی که نزدیک فضاهای مسکونی قرار دارند اهمیت پیدا میکند.
انتخاب کفپوش باید با نوع تمرین، وزن تجهیزات و شرایط واقعی ساختمان هماهنگ باشد.
۳. تهویه، سرمایش و گرمایش
تهویه یکی از مهمترین بخشهای زیرساخت باشگاه است.
تعداد ورزشکاران، نوع فعالیت، متراژ، ارتفاع سقف، موقعیت جغرافیایی و کیفیت عایق ساختمان بر نیاز سرمایش و تهویه تأثیر میگذارند.
انتخاب سیستم نامتناسب میتواند علاوه بر هزینه اصلاح بعدی، موجب افزایش مصرف انرژی و کاهش آسایش کاربران شود.
باید هزینه خرید، نصب، کانالکشی، سرویس و مصرف انرژی را همزمان بررسی کرد.
۴. زیرساخت برق، شبکه و تجهیزات ایمنی
در باشگاه ممکن است چندین دستگاه هوازی، سیستم تهویه، روشنایی، تجهیزات صوتی، رایانه، دوربین و تجهیزات کنترل تردد همزمان کار کنند.
به همین دلیل، ظرفیت برق و کیفیت تابلو، سیمکشی، سیستم ارت و تجهیزات حفاظتی باید قبل از نصب بررسی شود.
اگر مجموعه از نرمافزار و تجهیزات هوشمند استفاده میکند، شبکه داخلی، کابلکشی و منبع تغذیه مناسب نیز اهمیت دارند. برای ورودیهایی که احراز هویت نیاز دارند، محل نصب و زیرساخت اکسس کنترل کارت و اثرانگشت نفیس نیز باید پیش از اجرا بررسی شود.
طراحی این بخش باید توسط متخصص مجاز و مطابق الزامات فنی انجام شود.
۵. مجوزها، الزامات قانونی و بیمه
هزینههای مربوط به مجوزها، استعلامها، تأییدیهها، خدمات کارشناسی، الزامات ایمنی و پوششهای بیمهای ممکن است در برآورد اولیه کامل دیده نشوند.
نوع و میزان این هزینهها به مقررات جاری، شهر، ویژگیهای ساختمان و نوع فعالیت مجموعه بستگی دارد.
برای این بخش، قبل از انتشار هر رقم یا الزام قانونی باید منابع رسمی مرتبط با ایران بررسی شوند.
۶. حمل، تخلیه، نصب و راهاندازی تجهیزات
قیمت خرید دستگاههای ورزشی الزاماً شامل حمل، تخلیه، انتقال به طبقات، مونتاژ و راهاندازی نیست.
دسترسی نامناسب ملک، راهپله باریک یا نیاز به تجهیزات جابهجایی میتواند هزینه اجرا را افزایش دهد.
همچنین قبل از تحویل نهایی، دستگاهها باید از نظر عملکرد، ایمنی و وضعیت نصب بررسی شوند.
۷. آمادهسازی رختکن، دوش و کمدها
رختکن تنها به خرید کمد محدود نیست.
تهویه، کف و دیوار قابل شستوشو، آب گرم، لولهکشی، دوش، سیستم تخلیه آب، روشنایی و انتخاب قفل مناسب نیز هزینه دارند.
انتخاب قفل ساده یا هوشمند باید بر اساس ظرفیت مجموعه، نحوه مدیریت کمدها و هزینه نگهداری انجام شود.
قفل هوشمند کمد باشگاهی ممکن است کنترل و مدیریت کمد را سادهتر کند، اما نصب، برق یا باتری، پشتیبانی و سازگاری تجهیزات باید در برآورد دیده شوند.
۸. نرمافزار مدیریت و اتوماسیون باشگاهی
بعضی سرمایهگذاران خرید نرمافزار باشگاهی و تجهیزات کنترل ورود و خروج را به روزهای پایانی افتتاح موکول میکنند.
این تصمیم ممکن است باعث دوبارهکاری در کابلکشی، جانمایی گیت، میز پذیرش و تجهیزات کمد شود.
پیش از اجرا باید مشخص باشد مجموعه به چه امکاناتی نیاز دارد؛ برای مثال مدیریت عضویت، تعرفهها، حسابداری، کنترل تردد، کیوسک یا مدیریت کمد.
انتخاب سیستم متناسب مهمتر از خرید تمام امکانات ممکن است.
برای شناخت ارتباط نرمافزار و تجهیزات میتوانید راهکار اتوماسیون باشگاهی نفیس را بررسی کنید.
۹. هزینه استخدام، آموزش و آمادهسازی کارکنان
ممکن است کارکنان چند هفته پیش از افتتاح استخدام شوند تا دوره آموزشی ببینند یا مجموعه را برای شروع فعالیت آماده کنند.
در این مدت، هزینه حقوق و آموزش وجود دارد، درحالیکه باشگاه هنوز درآمد عملیاتی کافی ندارد.
آموزش مسئولان پذیرش، مربیان، مدیر داخلی و کاربران نرمافزار باید در برنامه راهاندازی لحاظ شود.
۱۰. تبلیغات، تأخیر افتتاح و ذخیره احتیاطی
باشگاهی که تمام سرمایه خود را صرف تجهیزات میکند، ممکن است برای تبلیغات افتتاحیه، جذب اعضای اولیه یا تأخیرهای احتمالی بودجه کافی نداشته باشد.
از طرف دیگر، زمان شروع درآمد همیشه مطابق برنامه پیشبینیشده نیست.
به همین دلیل، لازم است هزینه بازاریابی، تعهدات مالی قبل از افتتاح و ذخیره احتیاطی از ابتدا بررسی شوند.
ذخیره نقدینگی را نباید با هزینه قطعی یکسان دانست. ذخیره، منابعی است که برای پوشش مخارج احتمالی و کسری جریان نقدی کنار گذاشته میشود.
برآورد تقریبی هزینههای فراموششده قبل از افتتاح
برای روشنشدن موضوع، باشگاهی را فرض کنیم که بودجه اولیه خرید و آمادهسازی اصلی آن ۵ میلیارد تومان برآورد شده است.
در بررسی تکمیلی، مبالغ فرضی زیر نیز شناسایی میشوند:
| عنوان | مبلغ تقریبی فرضی |
|---|---|
| اصلاح برق و تهویه | ۲۰۰ میلیون تومان |
| حمل، نصب و آمادهسازی | ۱۲۰ میلیون تومان |
| مجوز، ایمنی و بیمه | ۸۰ میلیون تومان |
| نرمافزار، آموزش و راهاندازی | ۱۰۰ میلیون تومان |
| تبلیغات و هزینه پیش از افتتاح | ۱۵۰ میلیون تومان |
| جمع هزینههای اضافه | ۶۵۰ میلیون تومان |
| ذخیره نقدینگی پیشنهادی مثال | ۵۰۰ میلیون تومان |
در این مثال، هزینه و سرمایهگذاری پیشبینیشده از ۵ میلیارد به ۵ میلیارد و ۶۵۰ میلیون تومان افزایش پیدا میکند.
با احتساب ۵۰۰ میلیون تومان ذخیره نقدینگی، مجموع منابع مالی برنامهریزیشده برابر با ۶ میلیارد و ۱۵۰ میلیون تومان است.
این یعنی منابع موردنیاز نسبت به بودجه اولیه حدود ۲۳ درصد بیشتر شدهاند.
تأکید: این درصد صرفاً نتیجه اعداد همین مثال است و میانگین افزایش هزینه تأسیس باشگاه در ایران محسوب نمیشود.
بودجه اولیه ۵۰۰۰، هزینههای اضافه ۶۵۰ و ذخیره نقدینگی ۵۰۰؛ مجموع منابع برنامهریزیشده ۶۱۵۰ میلیون تومان است.
سرمهای: بودجه اولیه | فیروزهای: هزینه اضافه | طلایی: ذخیره نقدینگی
| بخش | مبلغ | ماهیت |
|---|---|---|
| بودجه اولیه | ۵۰۰۰ | برآورد هزینه و سرمایهگذاری |
| هزینههای اضافه | ۶۵۰ | هزینه |
| ذخیره نقدینگی | ۵۰۰ | منبع کنارگذاشتهشده، نه هزینه قطعی |
| کل منابع | ۶۱۵۰ | جمع برنامهریزی مالی |
بخش دوم: ۱۵ هزینه پنهان بعد از افتتاح باشگاه
بعد از افتتاح، مسائل مالی باشگاه تمام نمیشوند؛ بلکه وارد مرحلهای میشوند که کنترل هزینههای جاری و حفظ درآمد اهمیت بیشتری پیدا میکند.
بعضی هزینهها بهصورت ماهانه تکرار میشوند و بعضی دیگر در اثر استهلاک تجهیزات، خطاهای عملیاتی یا ضعف برنامهریزی ایجاد میشوند.
۱۱. تعمیرات و استهلاک تجهیزات
تجهیزات ورزشی به سرویس دورهای، تعمیر و تعویض قطعات نیاز دارند.
هزینه این خدمات ممکن است از یک ماه به ماه دیگر متفاوت باشد؛ اما برای برنامهریزی باید ذخیره مشخصی برای تعمیرات و جایگزینی احتمالی تجهیزات در نظر گرفت. برای عوامل عملیاتی بیشتر، مقاله هزینههای مخفی مدیریت باشگاه را نیز ببینید.
همچنین استهلاک حسابداری با خروج نقدی برای تعمیر یا خرید تجهیزات جدید یکسان نیست.
۱۲. مصرف آب، برق، گاز و انرژی
تهویه، روشنایی، سیستم آب گرم و تجهیزات ورزشی بخشی از هزینههای دائمی باشگاه هستند.
در صورتی که تجهیزات در ساعات کماستفاده بدون برنامه کار کنند، مصرف انرژی ممکن است بیش از نیاز واقعی باشد.
بررسی زمانبندی روشنایی و تهویه و نگهداری تجهیزات میتواند به کنترل هزینه کمک کند؛ چکلیست مدیریت انرژی وزارت انرژی آمریکا نیز این موارد را بهعنوان اقدامهای عمومی برای ساختمانها مطرح میکند.
صرفهجویی واقعی باید با مقایسه مصرف قبل و بعد از اقدام اندازهگیری شود.
۱۳. حقوق، اضافهکاری و جایگزینی کارکنان
هزینه کارکنان به حقوق ثابت محدود نیست.
اضافهکاری، آموزش، جایگزینی نیروی غایب و تغییر شیفتها نیز ممکن است هزینه ایجاد کنند.
فرایندهایی مانند ثبتنام، تمدید عضویت و دریافت وجه اگر بیشازحد دستی باشند، میتوانند زمان بیشتری از کارکنان بگیرند.
کیوسک و منشی هوشمند نفیس و نرمافزار مناسب ممکن است بخشی از عملیات تکراری را کاهش دهند، اما حذف کامل نیروی پذیرش یا کاهش قطعی حقوق نباید فرض شود.
۱۴. خطاهای مالی و مغایرت صندوق
ثبت اشتباه مبالغ، اصلاح نادرست تراکنش، تخفیف بدون مجوز یا ثبت دوباره پرداخت میتواند باعث مغایرت مالی شود.
وجود گزارشهای مالی، سطح دسترسی کارکنان و فرایند مشخص اصلاح تراکنش به کنترل این ریسکها کمک میکند.
برای بررسی ثبت تراکنش، سطح دسترسی و گزارشها، نرمافزار مدیریت باشگاه نفیس یکی از گزینههای قابل بررسی است.
۱۵. استفاده غیرمجاز از اشتراک و خدمات
ورود با عضویت منقضی، استفاده مشترک غیرمجاز از کارت یا ثبت نادرست مصرف جلسات میتواند بر درآمد مجموعه تأثیر بگذارد.
کنترل تردد متصل به اطلاعات عضویت، امکان بررسی اعتبار و مجوز ورود را فراهم میکند. در طراحی این فرایند، کارت RFID باشگاهی نفیس یا دستبند باشگاهی و استخری نفیس میتواند شناسه مراجعهکننده باشد؛ نوع شناسه باید با شیوه پذیرش و محیط باشگاه هماهنگ شود.
بااینحال، استفاده غیرمجاز نباید بدون داده واقعی به مبلغ مشخصی از زیان تبدیل شود.
برای شناخت تجهیزات مرتبط، صفحه گیتهای کنترل تردد نفیس قابل بررسی است.
۱۶. ظرفیت خالی کلاسها و سانسها
ممکن است باشگاه هزینه مربی، سالن و تجهیزات یک کلاس را پرداخت کند، اما تعداد شرکتکنندگان کمتر از ظرفیت اقتصادی آن باشد.
در این شرایط باید هزینه اجرای کلاس، درآمد واقعی و ظرفیت استفادهنشده بررسی شود.
تمام ظرفیت خالی الزاماً زیان قابل وصول نیست؛ زیرا ممکن است تقاضای کافی برای فروش آن وجود نداشته باشد.
۱۷. ریزش اعضا و تمدیدنکردن عضویت
باشگاه برای جذب هر عضو جدید، زمان و هزینه صرف میکند.
اگر اعضای فعلی تمدید نکنند، مجموعه ممکن است مجبور شود برای جایگزینی آنها تبلیغات بیشتری انجام دهد.
بررسی نرخ تمدید، دلایل ترک عضویت، رضایت مشتریان و کیفیت خدمات میتواند به تصمیمگیری مدیریتی کمک کند. گزارش شاخصهای صنعت تناسب اندام ۲۰۲۵ برای شناخت نوع شاخصهای قابل رصد مفید است، اما نمونه آن نماینده همه باشگاههای ایران نیست.
۱۸. بازاریابی و جذب عضو جدید
هزینه تبلیغات معمولاً با افتتاح پایان نمییابد.
تولید محتوا، تبلیغات دیجیتال، معرفی خدمات، کمپینها و ارتباط با مشتریان باید در بودجه عملیاتی دیده شوند.
برای ارزیابی هزینه جذب عضو، مبلغ تبلیغات و هزینههای مرتبط را با تعداد اعضای جدیدی که واقعاً از همان فعالیتها جذب شدهاند مقایسه کنید.
۱۹. نگهداری و خرابی تجهیزات هوشمند
گیت، کارتخوان، قفل هوشمند، کیوسک و تجهیزات شبکه نیز نیازمند نگهداری و پشتیبانی هستند.
هزینه تعمیر، قطعات مصرفی، منبع تغذیه و خدمات فنی باید در هزینه مالکیت تجهیزات لحاظ شود.
خرید محصول ارزانتر الزاماً به معنای هزینه کمتر طی چند سال بهرهبرداری نیست.
۲۰. نظافت و مواد مصرفی
مواد شوینده، ضدعفونی، تجهیزات نظافت، مواد بهداشتی و ملزومات سرویسهای بهداشتی هزینههای مداوم دارند.
این هزینهها با تعداد مراجعهکنندگان، مساحت و نوع خدمات مجموعه تغییر میکنند.
برآورد دقیق مصرف و کنترل موجودی به کاهش خرید اضطراری و اتلاف کمک میکند.
۲۱. نرمافزار، پشتیبانگیری و زیرساخت فناوری
پس از افتتاح، نرمافزار و تجهیزات فناوری ممکن است به پشتیبانی، ارتقا، پشتیبانگیری، نگهداری سرور و سرویس شبکه نیاز داشته باشند.
این موارد باید با شرایط قرارداد و معماری واقعی مجموعه محاسبه شوند.
هزینههای تکرارشونده را از هزینه اولیه خرید نرمافزار جدا کنید.
۲۲. خدمات جانبی کمبازده
باشگاه ممکن است بوفه، فروشگاه، کلاس خصوصی یا خدمات رفاهی ارائه کند.
اما فروش بیشتر همیشه به معنای سود بیشتر نیست.
برای هر خدمت باید درآمد، هزینه مستقیم، نیروی انسانی، مواد مصرفی و ظرفیت استفاده بررسی شود.
اگر حاشیه سود یک خدمت پایین باشد، افزایش فروش آن لزوماً به افزایش متناسب سود منجر نمیشود.
۲۳. تجهیزات بلااستفاده و خواب سرمایه
خرید دستگاههایی که استفاده کمی دارند، میتواند بخشی از سرمایه باشگاه را بدون بازده متناسب درگیر کند.
همچنین ممکن است هزینه تعمیر و اشغال فضا برای این تجهیزات ادامه پیدا کند.
قبل از خرید دستگاه جدید، میزان استفاده از تجهیزات فعلی و تقاضای واقعی اعضا بررسی شود.
۲۴. مالیات، بیمه، حسابداری و کارمزدهای بانکی
تعهدات مالی و قانونی میتوانند بخش مهمی از هزینههای جاری باشند.
نوع مالیات، بیمه، کارمزد و سایر تعهدات باید براساس مقررات معتبر و شرایط واقعی کسبوکار بررسی شوند.
برای برآورد این تعهدات، مقررات روز و شرایط خود مجموعه باید با نظر حسابدار و مراجع رسمی بررسی شود.
۲۵. کمبود نقدینگی و ناهماهنگی جریان پول
ممکن است باشگاهی از نظر حسابداری سودآور باشد، اما در زمان پرداخت اجاره، حقوق یا بدهی تأمینکنندگان نقدینگی کافی نداشته باشد.
برای مثال، دریافت وجه اشتراک چندماهه در ابتدای دوره به معنای تحقق تمام درآمد آن در همان روز نیست.
همچنین دریافت پول قبل از ارائه خدمات میتواند برای باشگاه تعهد ایجاد کند.
به همین دلیل، مدیر باید علاوه بر گزارش سود و زیان، جریان نقدی و تعهدات آتی را نیز بررسی کند.
نمونه تقریبی هزینههای ماهانه باشگاه
فرض کنیم هزینه عملیاتی ماهانه یک باشگاه بهصورت زیر باشد:
| عنوان | مبلغ فرضی ماهانه |
|---|---|
| اجاره | ۱۰۰ میلیون تومان |
| حقوق کارکنان | ۹۰ میلیون تومان |
| انرژی و خدمات | ۳۵ میلیون تومان |
| نگهداری تجهیزات | ۲۰ میلیون تومان |
| بازاریابی | ۲۵ میلیون تومان |
| سایر هزینهها | ۳۰ میلیون تومان |
| مجموع | ۳۰۰ میلیون تومان |
هزینه عملیاتی سالانه این مجموعه، با فرض ثابتماندن هزینه ماهانه، برابر با ۳ میلیارد و ۶۰۰ میلیون تومان خواهد بود.
این اعداد، صرفاً مثال آموزشیاند و نباید بهعنوان میانگین واقعی هزینه باشگاههای ایران معرفی شوند.
جمع هزینه ماهانه در این مثال ۳۰۰ میلیون تومان است؛ طول هر نوار نسبت به بیشترین قلم، یعنی اجاره، سنجیده میشود.
| هزینه | مبلغ |
|---|---|
| اجاره | 100 |
| حقوق | 90 |
| انرژی و خدمات | 35 |
| نگهداری | 20 |
| بازاریابی | 25 |
| سایر | 30 |
| مجموع | ۳۰۰ |
محاسبه نقطه سربهسر باشگاه
برای محاسبه نقطه سربهسر، باید هزینه ثابت و حاشیه مشارکت هر عضویت یا خدمت مشخص باشد.
در یک مثال ساده فرض میکنیم:
– هزینه ثابت ماهانه: ۳۰۰ میلیون تومان – متوسط درآمد خالص قابل انتساب به هر عضویت پس از کسر هزینه متغیر: ۱٫۵ میلیون تومان
در این شرایط:
نقطه سربهسر = ۳۰۰ ÷ ۱٫۵ = ۲۰۰ عضویت معادل در ماه
این محاسبه فقط زمانی درست است که مبلغ ۱٫۵ میلیون تومان، حاشیه مشارکت واقعی هر عضویت باشد؛ نه صرفاً قیمت فروش آن.
اگر خدمات جانبی، تعرفههای متفاوت و درآمدهای دیگر وجود دارند، محاسبه باید با ترکیب واقعی درآمد و هزینه متغیر اصلاح شود.
هزینه ثابت ماهانه ۳۰۰ میلیون تومان و حاشیه مشارکت هر عضویت معادل ۱٫۵ میلیون تومان فرض شده است.
خط نقطهچین: هزینه ثابت ۳۰۰ میلیون تومان؛ نوار: مجموع حاشیه مشارکت. نوار طلایی: نقطه سربهسر.
| عضویت معادل | مجموع حاشیه مشارکت | هزینه ثابت |
|---|---|---|
| 0 | 0 | ۳۰۰ |
| 50 | 75 | ۳۰۰ |
| 100 | 150 | ۳۰۰ |
| 150 | 225 | ۳۰۰ |
| 200 | 300 | ۳۰۰ |
| 250 | 375 | ۳۰۰ |
| 300 | 450 | ۳۰۰ |
کاهش هزینههای پنهان باشگاه از کجا شروع میشود؟
پیش از خرید تجهیزات جدید، مدیر مجموعه باید هزینهها و فرایندهای موجود را اندازهگیری کند.
برای مثال، اگر مشکل اصلی خطای حسابداری باشد، بهبود کنترل تراکنشها و گزارشگیری ممکن است اولویت بیشتری از خرید یک دستگاه جدید داشته باشد.
اگر صف پذیرش مسئله مهمی باشد، بررسی فرایند پذیرش، تعداد عملیات تکراری و امکان استفاده از کیوسک میتواند مفید باشد.
اگر استفاده غیرمجاز از اشتراک رخ میدهد، اتصال گیت به اطلاعات عضویت قابل بررسی است.
در مقابل، اگر مجموعه کوچک است و میزان تردد کمی دارد، خرید پیچیدهترین سیستم اتوماسیون ممکن است از نظر اقتصادی توجیه نداشته باشد.
هدف از اتوماسیون، افزایش تعداد دستگاههای هوشمند نیست؛ هدف کاهش خطا، بهبود فرایند و ایجاد ارزش اقتصادی قابلاندازهگیری است.
گروه صنعتی نفیس با ارائه نرمافزار مدیریت باشگاه، کیوسک، گیت کنترل تردد و سیستم مدیریت کمد، راهکارهای متناسب با فرایندهای مختلف مجموعههای ورزشی را ارائه میکند.
برای آشنایی با ارتباط این تجهیزات، صفحه اتوماسیون باشگاهی نفیس را بررسی کنید.
پرسشهای متداول
مهمترین هزینه پنهان تأسیس باشگاه چیست؟
پاسخ به شرایط مجموعه بستگی دارد؛ اما هزینه آمادهسازی ملک، تهویه، زیرساخت، حمل و نصب تجهیزات و نقدینگی ماههای نخست از موارد مهمی هستند که باید بررسی شوند.
بعد از افتتاح چه هزینههایی بیشترین فشار را وارد میکنند؟
هزینههای ثابت مانند اجاره و حقوق، در کنار انرژی، تعمیرات و بازاریابی میتوانند فشار قابلتوجهی بر جریان نقدی داشته باشند. سهم واقعی هر مورد باید در صورتهای مالی همان باشگاه بررسی شود.
سرمایه در گردش باشگاه چقدر باید باشد؟
عدد ثابتی برای تمام باشگاهها وجود ندارد. ذخیره نقدینگی باید بر اساس هزینههای ماهانه، زمان رسیدن به فروش پایدار، تعهدات مالی و سناریوهای بدبینانه محاسبه شود.
آیا اتوماسیون باشگاهی هزینهها را کاهش میدهد؟
اتوماسیون میتواند برخی عملیات تکراری و ریسکهای خطای انسانی را کاهش دهد؛ اما میزان صرفهجویی به نوع مجموعه، نحوه اجرای سیستم و استفاده واقعی کارکنان بستگی دارد.
آیا خرید گیت و کیوسک از ابتدای تأسیس ضروری است؟
خیر. انتخاب این تجهیزات باید بر اساس ظرفیت، حجم مراجعه، نوع خدمات، بودجه و مدل بهرهبرداری انجام شود.
نقطه سربهسر باشگاه چگونه محاسبه میشود؟
با تقسیم هزینههای ثابت بر حاشیه مشارکت متوسط هر عضویت یا خدمت، میتوان نقطه سربهسر سادهای محاسبه کرد. محاسبهگر نقطه سربهسر SBA نیز همین منطق را توضیح میدهد. در مجموعههای دارای چند نوع درآمد، باید ترکیب واقعی خدمات لحاظ شود.
هزینه فرصت تجهیزات بلااستفاده چیست؟
ارزش منفعتی است که ممکن بود از استفاده بهتر سرمایه یا فضا به دست آید. این رقم با هزینه نقدی یا زیان قطعی یکسان نیست.
چگونه میتوان هزینههای جاری باشگاه را کنترل کرد؟
ثبت منظم هزینهها، بررسی گزارشهای مالی، مدیریت نگهداری تجهیزات، تحلیل مصرف انرژی، کنترل اعتبار اعضا و سنجش بازده خدمات از اقدامات مهم هستند.
جمعبندی
هزینههای واقعی باشگاه بدنسازی به خرید دستگاه، اجاره ملک و دکوراسیون محدود نمیشوند.
پیش از افتتاح، زیرساخت، آمادهسازی، آموزش، بازاریابی و سرمایه در گردش اهمیت دارند. پس از افتتاح نیز نگهداری تجهیزات، حقوق، انرژی، خطاهای مالی، ریزش اعضا و ظرفیت استفادهنشده میتوانند بر عملکرد اقتصادی مجموعه تأثیر بگذارند.
شناخت این هزینهها به معنای حذف کامل آنها نیست؛ بلکه به مدیر کمک میکند بودجه دقیقتری تنظیم کند، اولویتهای سرمایهگذاری را تشخیص دهد و درباره توسعه مجموعه تصمیم آگاهانهتری بگیرد.
یک باشگاه سودآور فقط باشگاهی نیست که اعضای زیادی دارد؛ بلکه مجموعهای است که هزینهها، درآمدها، تعهدات و ظرفیت واقعی خود را میشناسد.
برای بررسی راهکارهای مدیریتی و فناوری متناسب با نیاز مجموعه خود، میتوانید از صفحه راهکارهای اتوماسیون باشگاهی گروه صنعتی نفیس دیدن کنید.
