راهاندازی شعبه دوم یک باشگاه ورزشی، فقط به معنای اضافهکردن یک سالن جدید، چند دستگاه ورزشی و استخدام نیروهای بیشتر نیست. از همان لحظهای که دو شعبه فعالیت میکنند، پرسشهای مدیریتی جدیدی به وجود میآیند: آیا عضو شعبه اول میتواند در شعبه دوم ورزش کند؟ اعتبار و جلسات باقیمانده او چگونه بررسی میشود؟ درآمد مراجعه به کدام شعبه تعلق میگیرد؟ اگر اطلاعات عضویت در یک شعبه تغییر کند، سایر شعب چگونه از آن مطلع میشوند؟
با افزایش تعداد شعب، این مسائل پیچیدهتر میشوند. اطلاعات پراکنده اعضا، تعرفههای متفاوت، گزارشهای مالی مستقل و نبود ارتباط میان تجهیزات کنترل تردد میتوانند مدیریت مجموعه را دشوار کنند.
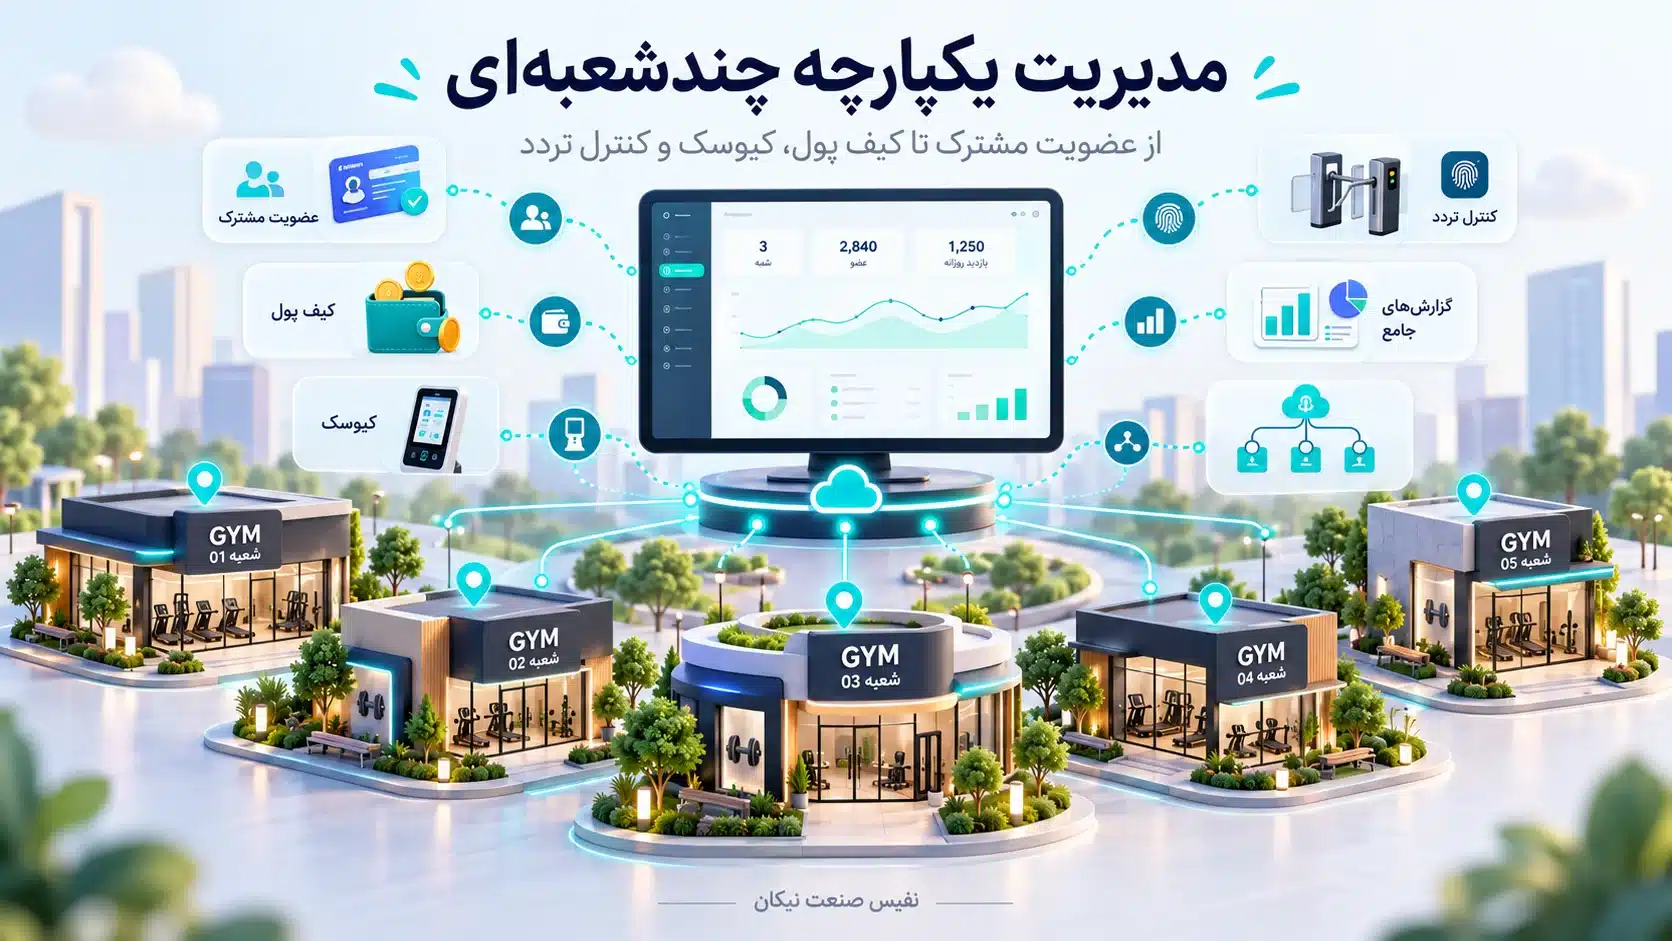
مدیریت یکپارچه چندشعبهای باشگاه راهکاری برای هماهنگکردن اطلاعات اعضا، عضویتها، اعتبار مالی، دسترسی به خدمات و عملیات شعب مختلف در یک ساختار مدیریتی مشترک است.
در چنین سیستمی، هر شعبه میتواند عملیات روزانه و منابع اختصاصی خود را داشته باشد، درحالیکه مدیریت مرکزی تصویری روشن از فعالیت کل مجموعه در اختیار دارد.
گروه صنعتی نفیس صنعت نیکان با توسعه نرمافزار جامع مدیریت باشگاه و تجهیزات متصل شامل گیت، کیوسک و سیستمهای شناسایی، زیرساخت لازم برای طراحی راهکارهای چندشعبهای را در سبد محصولات خود دارد.
اما مدیریت چندشعبهای واقعی چه تفاوتی با نصب یک نرمافزار در چند باشگاه دارد و چگونه میتوان عضویت، اعتبار و درآمد را میان شعب هماهنگ کرد؟
مدیریت یکپارچه چندشعبهای باشگاه چیست؟
سیستم مدیریت چندشعبهای، ساختاری است که در آن چند باشگاه یا شعبه وابسته میتوانند براساس قواعد مشترک فعالیت کنند، بدون اینکه تمام عملیات اجرایی آنها الزاماً یکسان باشد.
برای مثال، یک مجموعه ورزشی ممکن است سه شعبه داشته باشد: شعبه اول مجهز به سالن بدنسازی، شعبه دوم دارای استخر و شعبه سوم شامل کلاسهای گروهی و خدمات تناسب اندام.
این شعب ممکن است تعرفه، ظرفیت و تجهیزات متفاوتی داشته باشند، اما بخواهند اعضا را از طریق یک شبکه مدیریتی مشترک شناسایی کنند.
در ساختار یکپارچه، اطلاعات پایه هر عضو میتواند در سطح مجموعه مدیریت شود و شعب براساس مجوزهای تعیینشده به آن دسترسی داشته باشند. نوع عضویت مشخص میکند عضو در کدام شعب مجاز به مراجعه است، چه خدماتی میتواند دریافت کند و هزینه آن چگونه محاسبه میشود.
بنابراین، مدیریت یکپارچه به معنای حذف استقلال شعب نیست؛ بلکه به معنای ایجاد قواعد مشترک و هماهنگی اطلاعات است.
تفاوت مدیریت چندشعبهای با نرمافزارهای مستقل چیست؟
فرض کنید یک مجموعه دارای پنج باشگاه است و هر شعبه نرمافزار و پایگاه داده مستقل خود را دارد.
در چنین شرایطی ممکن است عضوی که در شعبه اول ثبتنام کرده، برای استفاده از شعبه دوم مجبور به ثبتنام مجدد شود. انتقال اعتبار نیز به ثبت دستی، تماس میان پذیرشها یا اصلاح حسابها نیاز پیدا میکند.
مدیریت مرکزی برای مشاهده درآمد کل مجموعه باید گزارشهای جداگانه دریافت کند و آنها را با یکدیگر تطبیق دهد.
در مقابل، یک سامانه چندشعبهای هماهنگ، امکان تعریف سیاستهای مشترک برای عضویت، دسترسی و خدمات را فراهم میکند.
| موضوع | سیستمهای مستقل | سیستم چندشعبهای یکپارچه |
|---|---|---|
| اطلاعات اعضا | پروندههای جداگانه در شعب | هویت مشترک با مجوزهای شعبهای |
| اعتبار عضویت | وابسته به اطلاعات هر شعبه | بررسی بر اساس عضویت و دسترسی مشترک |
| مراجعه بین شعب | نیازمند هماهنگی دستی یا اتصال جداگانه | مبتنی بر قواعد تعریفشده |
| کیف پول | موجودیهای مستقل | امکان طراحی اعتبار مشترک |
| گزارش مدیرعامل | جمعآوری گزارش شعب | گزارش تجمیعی و تفکیکی |
| تجهیزات کنترل تردد | وابسته به سامانه محلی | ارتباط با قواعد عضویت شبکه |
| مدیریت کارکنان | نقشهای مستقل و پراکنده | سطوح دسترسی مرکزی و شعبهای |
نکته مهم این است که مدیریت یکپارچه، الزاماً به معنای داشتن تنها یک پایگاه داده در تمام شرایط نیست. بسته به زیرساخت ارتباطی و الزامات عملکرد، ممکن است از معماری مرکزی، دادههای محلی هماهنگشونده یا ترکیبی از هر دو استفاده شود.
آنچه اهمیت دارد، یکسانبودن منطق کسبوکار و حفظ صحت اطلاعات در سراسر مجموعه است.
عضویت مشترک بین شعب چگونه کار میکند؟
یکی از مهمترین مزایای مدیریت چندشعبهای، امکان تعریف عضویتهایی است که فقط به یک محل فیزیکی محدود نمیشوند.
برای مثال، مجموعهای را در نظر بگیرید که دارای سه شعبه است:
- شعبه A: بدنسازی
- شعبه B: بدنسازی و استخر
- شعبه C: سالن تمرین تخصصی
مدیریت میتواند بستههای عضویت متفاوتی تعریف کند؛ از جمله اشتراک مختص یک شعبه، اشتراک قابلاستفاده در چند شعبه مشخص و عضویت ویژه با دسترسی گستردهتر.
در زمان مراجعه، نرمافزار باید بررسی کند که آیا عضو در شعبه مقصد مجوز استفاده دارد یا خیر.
سناریوی کاربردی
فرض کنید عضوی در شعبه A ثبتنام کرده و بستهای خریداری کرده است که امکان مراجعه به شعب A و B را فراهم میکند.
هنگامی که این عضو به شعبه B مراجعه میکند، نیازی نیست هویت او از ابتدا بهعنوان عضو جدید ثبت شود. سیستم میتواند اطلاعات عضویت مشترک را شناسایی و براساس قواعد بسته، مجوز استفاده از خدمات شعبه دوم را بررسی کند.
اگر بسته فقط برای بدنسازی معتبر باشد، همین عضویت نباید بهصورت خودکار مجوز استفاده از استخر را نیز صادر کند.
در نتیجه، تفاوت میان «عضو بودن در شبکه» و «مجاز بودن برای دریافت یک خدمت مشخص» حفظ میشود.
کیف پول مشترک؛ مهمترین مسئله مالی باشگاههای چندشعبهای
یکی از پیچیدهترین بخشهای مدیریت چندشعبهای، نحوه استفاده از اعتبار مالی اعضا در شعب مختلف است.
فرض کنیم ورزشکاری در شعبه اول اعتبار خریداری میکند و قصد دارد بخشی از آن را در شعبه دوم مصرف کند.
در ساختارهای مستقل، ممکن است موجودی او در شعبه دوم قابل مشاهده نباشد یا اپراتور مجبور شود اعتبار را بهصورت دستی انتقال دهد.
راهکار حرفهایتر، استفاده از کیف پول یا حساب اعتبار مشترک با قواعد دقیق تراکنش و تسویه است.
مثال عددی از کیف پول مشترک
فرض کنید عضو مجموعه دارای ۵۰۰٬۰۰۰ تومان اعتبار است.
او به شعبه دوم مراجعه کرده و خدمتی به مبلغ ۱۵۰٬۰۰۰ تومان خریداری میکند.
اگر استفاده از کیف پول در این شعبه مجاز باشد، وضعیت حساب به شکل زیر خواهد بود:
| شرح | مبلغ |
|---|---|
| موجودی اولیه | ۵۰۰٬۰۰۰ تومان |
| هزینه خدمت در شعبه دوم | ۱۵۰٬۰۰۰ تومان |
| موجودی پس از خرید | ۳۵۰٬۰۰۰ تومان |
این اعداد صرفاً مثال آموزشی هستند و تعرفه واقعی نفیس یا هیچ باشگاهی محسوب نمیشوند.
در ظاهر، عملیات ساده است؛ اما در پشت صحنه چند موضوع باید بهدرستی مدیریت شود.
نخست، مبلغ نباید دوبار از حساب مشتری کسر شود. دوم، مشخص باشد اعتبار اولیه در کدام شعبه یا حساب مالی دریافت شده است. سوم، شعبه ارائهدهنده خدمت باید سهم مالی خود را در گزارشها داشته باشد.
به همین دلیل، کیف پول مشترک فقط یک عدد موجودی نیست؛ مجموعهای از تراکنشهای قابل ردیابی با قواعد مالی مشخص است.
تفاوت انتقال اعتبار با کیف پول مرکزی
این دو مفهوم لزوماً یکسان نیستند.
در روش انتقال اعتبار، مبلغی از حساب یا اعتبار مرتبط با یک شعبه کسر و به حساب شعبه دیگر منتقل میشود.
در مدل کیف پول مرکزی، عضو یک موجودی مشترک دارد و شعب مجاز میتوانند مطابق سیاست شبکه از آن استفاده کنند.
انتخاب میان این دو روش باید با ساختار مالکیت شعب، قراردادهای مالی، نوع خدمات و معماری نرمافزار هماهنگ باشد.
درآمد مراجعه بین شعب چگونه محاسبه میشود؟
فرض کنیم مشتری اشتراک خود را از شعبه A خریداری کرده اما در شعبه B از خدمات استفاده میکند.
در این شرایط باید بین سه موضوع تفاوت گذاشت:
محل دریافت پول: شعبه یا حسابی که وجه اولیه را دریافت کرده است.
محل ارائه خدمت: شعبهای که مشتری واقعاً در آن ورزش کرده یا خدمتی دریافت کرده است.
مبنای تسویه: قراردادی که مشخص میکند درآمد میان واحدهای مجموعه چگونه تخصیص یابد.
برای مثال، اگر هزینه یک خدمت ۲۰۰٬۰۰۰ تومان باشد و سیاست داخلی بهصورت فرضی تخصیص ۷۰ درصد به شعبه ارائهدهنده و ۳۰ درصد به واحد فروشنده باشد، سهمها چنین خواهند بود:
| واحد | سهم فرضی |
|---|---|
| شعبه ارائهدهنده خدمت | ۱۴۰٬۰۰۰ تومان |
| واحد فروشنده عضویت | ۶۰٬۰۰۰ تومان |
| جمع | ۲۰۰٬۰۰۰ تومان |
این یک مثال از روش تخصیص درآمد است و نباید آن را قابلیت تسویه خودکار تأییدشده در همه نسخهها یا پیکربندیهای نفیس تلقی کرد.
در طراحی چندشعبهای، باید نوع ثبت حسابداری و قواعد تسویه روشن باشد؛ زیرا گزارش مدیریتی مصرف خدمت با سند حسابداری و جابهجایی واقعی وجه یکسان نیست.
کنترل ورود و خروج اعضا در شعب مختلف
یکی از مهمترین نقاط اتصال نرمافزار و سختافزار در شبکه باشگاهی، سیستم کنترل تردد است.
فرض کنید عضوی با اشتراک مشترک به شعبه دیگری مراجعه میکند. گیت باید بداند فرد شناساییشده اجازه ورود به آن شعبه و استفاده از خدمت مربوط را دارد یا خیر.
در راهکار یکپارچه نفیس، تجهیزات کنترل تردد میتوانند با اطلاعات عضویت و قواعد دسترسی نرمافزار هماهنگ شوند.
این فرایند از شناسایی عضو با کارت، دستبند یا دستگاه سازگار آغاز میشود. سپس اعتبار عضویت، سانس، مجوز شعبه و شرایط تعرفه بررسی شده و در صورت تأیید، فرمان عبور صادر میشود.
در یک شبکه چندشعبهای، باید مشخص باشد آیا عضویت اجازه استفاده همزمان در چند محل را دارد یا خیر، چند ورود متوالی مجاز است و در صورت قطع ارتباط شعبه با سامانه مرکزی چه اتفاقی میافتد.
برای شناخت انواع تجهیزات، صفحه گیتهای کنترل تردد نفیس و مقاله نحوه اتصال گیت باشگاهی به نرمافزار را بررسی کنید.
نقش کیوسکهای هوشمند در مدیریت چندشعبهای
در بسیاری از مجموعههای چندشعبهای، یکی از اهداف مدیریت مرکزی این است که خدمات پایه اعضا تا حد ممکن به حضور دائمی اپراتور وابسته نباشند.
کیوسکهای هوشمند میتوانند بخشی از این هدف را محقق کنند.
در یک فرایند یکپارچه، عضو میتواند خود را در کیوسک شناسایی کند، وضعیت اعتبارش را بررسی کند، برای تمدید یا خرید خدمت اقدام کند و پس از ثبت موفق عملیات، اطلاعات لازم در سامانه مدیریتی بهروزرسانی شود.
برای مثال، عضوی که در شعبه دوم مراجعه کرده و اعتبار کافی ندارد، میتواند از طریق کیوسک خدماتی متناسب با مجوزهایش خریداری کند؛ سپس گیت وضعیت جدید او را براساس اطلاعات معتبر بررسی نماید.
چرا کیوسک فقط دستگاه ثبتنام نیست؟
کیوسکهای نسل جدید نفیس برای پوشش مجموعهای از خدمات طراحی شدهاند؛ از ثبتنام سریع و تمدید عضویت تا شارژ اعتبار، فروش خدمات، بلیتفروشی و سفارش فروشگاهی.
در یک مجموعه چندشعبهای، اهمیت این امکانات بیشتر میشود؛ زیرا مراجعهکننده باید بتواند با تجربهای هماهنگ در شعب مختلف از خدمات تعریفشده استفاده کند.
برای نمونه، عضو نباید مجبور شود برای هر شعبه یک روش کاملاً متفاوت ثبتنام یا پرداخت یاد بگیرد.
همچنین مدیر مرکزی باید بتواند مشخص کند چه خدماتی در کدام شعبه ارائه شوند و چه نوع عضوی اجازه خرید یا استفاده از آنها را داشته باشد.
البته همه قابلیتهای نسل جدید کیوسک و سناریوهای بینشعبهای باید متناسب با نسخه عملیاتی و پیکربندی پروژه فعال و آزمایش شوند.
برای آشنایی با تجهیزات مربوط، صفحه انواع کیوسک و منشی هوشمند نفیس را مشاهده کنید.
مدیریت متمرکز همراه با استقلال مدیران شعب
مدیریت یکپارچه به این معنا نیست که مدیر شعبه برای انجام هر فعالیت روزانه باید از دفتر مرکزی اجازه بگیرد.
در یک ساختار اصولی، اختیارات بر اساس نقش کاربران تعریف میشوند.
مدیرعامل یا مدیر مرکزی ممکن است به گزارش تمام شعب، تعرفههای عمومی و تنظیمات شبکه دسترسی داشته باشد؛ درحالیکه مدیر یک شعبه صرفاً مسئول عملیات و اطلاعات همان محل است.
اپراتور پذیرش نیز باید فقط به امکانات موردنیاز وظیفه خود دسترسی داشته باشد.
برای مثال، ثبت ورود، مشاهده وضعیت عضویت و تمدید مجاز ممکن است در اختیار پذیرش باشد، ولی تغییر قواعد تسویه بین شعب یا اصلاح اسناد مالی به سطح دسترسی بالاتری نیاز داشته باشد.
این تفکیک باعث میشود کنترل مدیریتی با مسئولیتپذیری و امنیت اطلاعات همراه باشد.
تعرفههای مشترک و اختصاصی در باشگاههای چندشعبهای
یکی از اشتباهات رایج در طراحی سامانه چندشعبهای، این تصور است که همه شعب باید تعرفه یکسانی داشته باشند.
در عمل، ممکن است شعب یک مجموعه از نظر امکانات، موقعیت، ساعات فعالیت و هزینه ارائه خدمات متفاوت باشند.
یک سیستم انعطافپذیر باید بتواند میان سیاستهای عمومی شبکه و تعرفههای اختصاصی هر شعبه تفاوت قائل شود.
برای مثال، مجموعه میتواند عضویت مشترکی تعریف کند که امکان استفاده از چند شعبه را فراهم میکند، اما استفاده از استخر، کلاس خصوصی یا خدمت ویژه در شعبه خاص، قواعد هزینهای متفاوتی داشته باشد.
نکته مهم این است که این تفاوتها برای مشتری و اپراتور قابلفهم باشند و قواعد از قبل در سامانه تعریف شوند.
گزارشگیری مدیریتی از تمام شعب
زمانی که مجموعه فقط یک شعبه دارد، مشاهده درآمد و تعداد مراجعات معمولاً سادهتر است. اما در شبکهای با چند شعبه، مقایسه عملکرد به شاخصهای هماهنگ نیاز دارد.
مدیریت مرکزی باید بتواند به پرسشهایی مانند این پاسخ دهد:
کدام شعبه بیشترین مراجعه را دارد؟ چه میزان درآمد از عضویت جدید حاصل شده است؟ استفاده بینشعبهای اعضا چقدر است؟ کدام خدمات بیشترین فروش را دارند؟ چه تعداد عضو در چند شعبه فعالیت میکنند؟
برای این منظور، گزارشهای شعب باید بر مبنای تعاریف یکسان تهیه شوند.
مثلاً «تعداد اعضای فعال شبکه» با مجموع تعداد اعضای فعال تکتک شعب الزاماً برابر نیست؛ زیرا ممکن است یک شخص در چند شعبه مجاز به فعالیت باشد.
نمونه گزارش مدیریتی چندشعبهای
| شاخص | شعبه A | شعبه B | شعبه C |
|---|---|---|---|
| مراجعات روزانه فرضی | ۳۲۰ | ۲۴۰ | ۱۸۰ |
| فروش خدمات فرضی (میلیون تومان) | ۱۲ | ۹ | ۷ |
| مراجعات اعضای سایر شعب | ۳۸ | ۵۴ | ۲۱ |
این دادهها فقط برای نمایش ساختار گزارش هستند.
هدف این نیست که تمام شعب صرفاً از نظر فروش با یکدیگر مسابقه بدهند؛ بلکه مدیریت باید بتواند تفاوت ظرفیت، نوع خدمات، تعداد اعضا و شرایط هر شعبه را در تحلیل لحاظ کند.
همچنین گزارشهای مالی باید درآمد، دریافت وجه، مصرف اعتبار و مانده تعهدات را از یکدیگر تفکیک کنند تا یک تراکنش در چند بخش بهاشتباه چند بار بهعنوان درآمد شناسایی نشود.
معماری فنی مدیریت چندشعبهای؛ پایگاه داده مرکزی یا همگامسازی؟
برای ارتباط شعب، چند معماری فنی وجود دارد.
در ساختار متمرکز، شعب برای دسترسی به اطلاعات مشترک از یک سرویس یا پایگاه داده مرکزی استفاده میکنند.
این مدل میتواند مدیریت اطلاعات را سادهتر کند، اما ارتباط پایدار، کنترل دسترسی و برنامه مقابله با اختلال اهمیت زیادی دارند.
در معماری ترکیبی، برخی اطلاعات و عملیات بهصورت محلی نگهداری میشوند و با سامانه مرکزی هماهنگ خواهند شد.
چنین مدلی برای محیطهایی که پایداری عملیات محلی اهمیت بالایی دارد، قابل بررسی است؛ اما طراحی آن پیچیدهتر میشود.
جلوگیری از دوبارهکاری تراکنشها
در سامانه چندشعبهای، ثبت یک خرید، ورود یا انتقال اعتبار نباید به دلیل قطع و وصل ارتباط، دوبار اجرا شود.
هر تراکنش مالی نیازمند شناسه یکتا، وضعیت روشن و سابقه قابل پیگیری است.
همچنین باید مشخص باشد در هنگام بروز اختلاف میان اطلاعات محلی و مرکزی، کدام منبع معتبر محسوب میشود و مغایرت چگونه رفع خواهد شد.
این موضوع بهویژه درباره کیف پول و کسر اعتبار اهمیت دارد؛ زیرا دو شعبه نباید بتوانند بدون کنترل موجودی مشترک، بیش از اعتبار واقعی عضو هزینه ثبت کنند.
مدیریت چندشعبهای در زمان قطع اینترنت
یکی از پرسشهای مهم مدیران مجموعههای زنجیرهای این است که اگر ارتباط یک شعبه با مرکز قطع شود، آیا فعالیت باشگاه متوقف خواهد شد؟
پاسخ به معماری نصب بستگی دارد.
اگر عملیات کاملاً وابسته به سرویس مرکزی باشد، قطع ارتباط میتواند بر شناسایی اعضا، بهروزرسانی اعتبار یا صدور مجوز ورود تأثیر بگذارد.
اگر بعضی عملیات محلی پشتیبانی شوند، ممکن است شعبه بتواند خدمات مشخصی را مطابق سیاست آفلاین ادامه دهد.
اما مجازبودن ورود در شرایط قطع ارتباط با امکان مصرف اعتبار مالی مشترک یکسان نیست.
برای مثال، استفاده از مجوز معتبر ذخیرهشده محلی ممکن است از نظر عملیاتی قابل پذیرش باشد؛ درحالیکه پرداخت از یک کیف پول مشترک بدون دسترسی به مانده معتبر میتواند ریسک مالی ایجاد کند.
بنابراین، سیاست حالت آفلاین باید برای هر عملیات جداگانه تعیین شود.
مراحل راهاندازی مدیریت چندشعبهای در یک مجموعه ورزشی
پیشنهاد میشود استقرار چنین سیستمی مرحلهای انجام شود.
در مرحله نخست، شعب، کاربران، ساختار عضویت، تعرفهها و سطوح دسترسی شناسایی شوند. همچنین اطلاعات اعضای تکراری بررسی شود تا برای یک شخص چند پرونده نامرتبط ایجاد نشود.
در مرحله بعد، قواعد مراجعه بین شعب مشخص شود؛ از جمله شعب مجاز، خدمات مشترک و نحوه ثبت مصرف جلسات.
پس از آن، سیاست کیف پول و تسویه مالی طراحی گردد. این بخش باید با مشارکت واحد مالی مجموعه انجام شود؛ زیرا انتقال اعتبار و تخصیص درآمد میتواند بر حسابداری و تعهدات شعب تأثیر بگذارد.
سپس گیتها، کیوسکها و سایر تجهیزات بر اساس مجوزهای مربوط به هر شعبه پیکربندی شوند.
در پایان، پیش از راهاندازی عمومی، سناریوهایی مانند مراجعه عضو شعبه دیگر، استفاده همزمان در دو شعبه، کسر اعتبار، قطع ارتباط و ابطال تراکنش آزمایش شوند.
این ترتیب مانع آن میشود که طراحی مالی و قوانین عضویت پس از نصب تجهیزات و شروع بهرهبرداری مشخص شوند.
انتخاب نرمافزار مناسب برای باشگاههای چندشعبهای
هنگام ارزیابی یک نرمافزار چندشعبهای، تعداد امکانات اعلامشده بهتنهایی معیار کافی نیست.
مهمتر آن است که فروشنده بتواند یک سناریوی واقعی را از ابتدا تا انتها نمایش دهد.
برای مثال، از او بخواهید عضوی را در شعبه اول ثبتنام کند، یک بسته مشترک بفروشد، همان عضو را در شعبه دوم شناسایی کند، ورود او را ثبت نماید و سپس آثار مالی و گزارش مدیریتی این مراجعه را نشان دهد.
اگر کیف پول مشترک موردنیاز است، حتماً مصرف اعتبار از دو شعبه، بازگشت وجه و شرایط قطع ارتباط نیز آزمایش شود.
در کنار آن، امکان تفکیک اختیارات مدیر مرکزی و مدیر شعبه، گزارشگیری مقایسهای و اتصال به تجهیزات موجود اهمیت دارد.
برای مشاهده هسته نرمافزاری و امکانات اصلی نفیس، صفحه نرمافزار جامع مدیریت باشگاه نفیس را بررسی کنید.
همچنین در صفحه اتوماسیون باشگاهی نفیس ارتباط نرمافزار با گیت، قفل کمد، کیوسک و خدمات مجموعه معرفی شده است.
نقش نفیس در طراحی راهکارهای یکپارچه چندشعبهای
گروه صنعتی نفیس صنعت نیکان، نرمافزار مدیریت باشگاه را در کنار تجهیزات شناسایی، گیت کنترل تردد، قفل کمد و کیوسکهای خدماتی ارائه میکند.
این ترکیب به مجموعههای ورزشی امکان میدهد بهجای تهیه سامانههای کاملاً جداگانه برای هر بخش، یک معماری هماهنگ متناسب با نیاز عملیاتی خود طراحی کنند.
در سناریوهای چندشعبهای، محور این طراحی، هماهنگی عضویت، مجوز دسترسی، اطلاعات خدمات و قواعد مالی است.
نرمافزار وظیفه نگهداری و مدیریت اطلاعات را بر عهده دارد و تجهیزات متصل، عملیات مربوط به شناسایی، عبور و ارائه خدمات را اجرا میکنند.
دامنه دقیق امکانات بینشعبهای، ساختار کیف پول، نحوه تسویه و عملکرد در زمان اختلال ارتباطی باید براساس نسخه نرمافزار و پیکربندی پروژه مشخص و در جلسه دمو تأیید شود.
پرسشهای متداول درباره مدیریت یکپارچه چندشعبهای
آیا عضو یک شعبه میتواند از شعب دیگر استفاده کند؟
بله، در ساختاری که عضویت مشترک و مجوز مراجعه بین شعب تعریف شده باشد. محدوده دسترسی هر عضو به نوع عضویت و خدمات خریداریشده بستگی دارد.
آیا میتوان برای همه شعب از یک کیف پول مشترک استفاده کرد؟
در معماری دارای کیف پول مرکزی، چنین مدلی قابل طراحی است. برای اجرای صحیح، قواعد موجودی، تراکنش، بازپرداخت و تسویه میان شعب باید مشخص باشند.
آیا تمام شعب باید تعرفه یکسان داشته باشند؟
خیر. تعرفههای مشترک و اختصاصی میتوانند براساس سیاست مجموعه تعریف شوند. مهم این است که نحوه استفاده از عضویت مشترک در شعب مختلف روشن باشد.
آیا مدیر هر شعبه میتواند فقط اطلاعات شعبه خود را ببیند؟
در سیستم دارای مدیریت نقش و دسترسی شعبهای، میتوان محدوده اطلاعات قابل مشاهده و عملیات مجاز هر کاربر را تفکیک کرد.
آیا گیت شعبه دوم عضو ثبتنامشده در شعبه اول را شناسایی میکند؟
اگر دادهها، تجهیزات و سیاستهای دسترسی میان شعب هماهنگ شده باشند، میتوان اعتبار عضویت و مجوز ورود او را در شعبه مقصد بررسی کرد.
آیا کیوسک میتواند خدمات بینشعبهای ارائه دهد؟
این موضوع به نسخه کیوسک، یکپارچگی نرمافزار و خدمات فعال در هر شعبه بستگی دارد. امکاناتی مانند تمدید، فروش خدمت و پرداخت باید با مجوزهای شبکه و شعبه هماهنگ باشند.
آیا سیستم چندشعبهای بدون اینترنت کار میکند؟
بستگی به معماری استقرار دارد. ممکن است برخی عملیات محلی ادامه پیدا کنند، اما دسترسی به دادههای مرکزی یا مصرف اعتبار مشترک به ارتباط معتبر نیاز داشته باشد.
آیا مدیریت چندشعبهای فقط برای مجموعههای بزرگ مناسب است؟
خیر. حتی مجموعهای با دو شعبه نیز ممکن است به عضویت مشترک، گزارش تجمیعی و مدیریت دقیق انتقال اعتبار نیاز داشته باشد. میزان پیچیدگی راهکار باید با تعداد شعب و مدل کسبوکار متناسب باشد.
جمعبندی؛ چند شعبه، یک مدیریت هماهنگ
مدیریت یکپارچه چندشعبهای فقط نمایش نام چند باشگاه در یک نرمافزار نیست.
یک راهکار واقعی باید بتواند هویت اعضا، عضویتهای مشترک، مجوزهای شعبهای، اعتبار مالی، ثبت تردد و گزارش مدیریتی را در یک ساختار قابل پیگیری هماهنگ کند.
هر شعبه همچنان میتواند خدمات، تعرفهها و عملیات اختصاصی خود را داشته باشد؛ اما مدیریت مرکزی باید بتواند عملکرد کل شبکه را بدون جمعآوری دستی اطلاعات و ایجاد مغایرتهای غیرضروری بررسی کند.
در چنین ساختاری، عضو با یک هویت مشخص در شبکه شناخته میشود، شعبه خدمات مجاز را ارائه میکند و مدیریت مرکزی به اطلاعات یکپارچه و قابل اتکا دسترسی پیدا میکند.
گروه صنعتی نفیس صنعت نیکان با ترکیب نرمافزار مدیریت مجموعههای ورزشی و تجهیزات کنترل تردد و خدمات هوشمند، راهکارهای مرتبط با این فرایند را ارائه میکند.
برای بررسی شیوه پیادهسازی عضویت مشترک، کنترل تردد، کیف پول و خدمات چندشعبهای متناسب با مجموعه خود، از صفحه نرمافزار جامع مدیریت باشگاه نفیس بازدید کنید و درخواست نمایش سناریوی چندشعبهای را ثبت نمایید.
منبع تکمیلی
برای مطالعه چارچوب مدیریت عملیاتی چند شعبه و تفاوت استانداردهای مرکزی با اختیار شعبهای، راهنمای مدیریت باشگاههای چندشعبهای ABC Fitness را ببینید. این منبع درباره راهکار نفیس یا امکانات تأییدشده آن اظهار نظر نمیکند.
